
新NISA初心者必見|口座開設前に決めておくべき5つのポイント
新NISAを始めるとき、最初に何から始めたらいいですか?銘柄選びですか?
先に整理したいのは、目的・投資額・生活資金・運用期間・運用方針の5つです。
新NISAには大きな非課税枠がありますが、枠をすべて使う必要はありません。
値下がりや急な出費があっても続けられるように、自分で無理なく出せる金額から始めることが大切です。
私も最初は、つみたて投資枠と成長投資枠をどう使い分けるのか、成長投資枠で何を買えばよいのか迷いました。関連書籍も多く、調べるほど選択肢が増えてしまったのが正直なところです。
新NISAを始める前に決める5項目
私が実際に新NISAを始める前に考えたことを、5つに整理します。
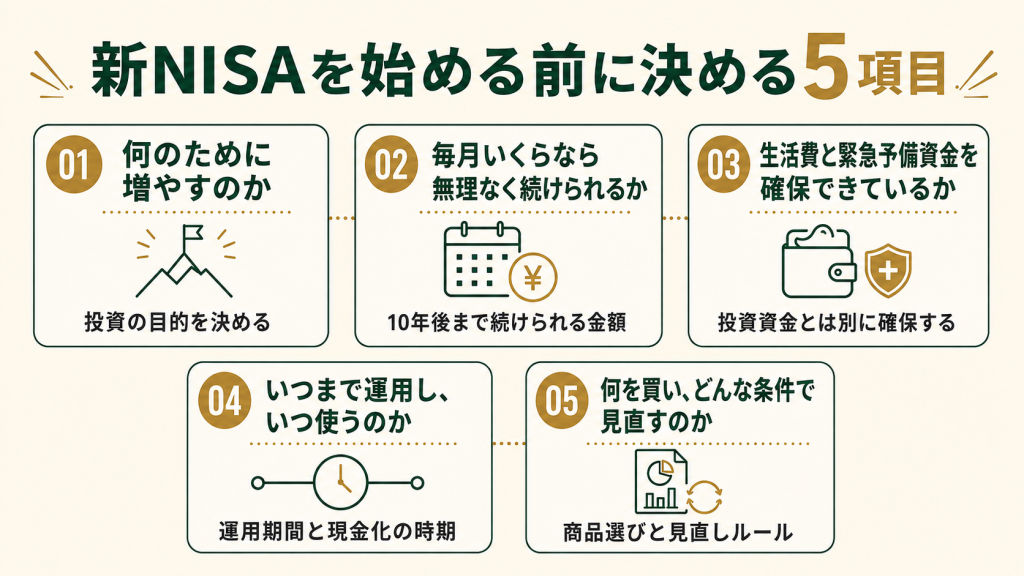
1.何のために増やすのか
最初に決めたいのは、投資の目的です。
目的が曖昧なままだと、相場が下がったときに「続けるべきか、売るべきか」で迷いやすくなります。
私が新NISAを始めた理由は、主に次の5つでした。
- 銀行預金だけでは資産を大きく増やしにくいと感じた
- 物価上昇によって、預金の実質的な価値が下がることが気になった
- 元気に働けるうちに老後資金を準備したかった
- 無駄な買い物を減らし、将来のためにお金を残したかった
- 株式投資に興味があり、運用益が非課税になる制度に魅力を感じた
「老後資金」「住宅資金」「教育資金」など、目的によって使う時期や取れるリスクは変わります。まずは「何のためのお金なのか」を一言で説明できる状態にしておきます。
2.毎月いくらなら無理なく続けられるか
新NISAでは、つみたて投資枠を年間120万円、成長投資枠を年間240万円まで利用できます。
併用すれば年間最大360万円ですが、これは投資すべき金額ではなく、制度上の上限です。
私は「今月払える金額」ではなく、10年後まで無理なく続けられそうな金額を基準にしました。
積立額は証券会社のウェブサイトやアプリから変更できるため、最初から上限まで設定する必要はありません。
まずは生活に影響しない金額で始め、家計に余裕があると分かってから増額する方が続けやすいと考えています。
非課税枠を埋めることより、相場が下がっても続けられる金額にすることが大切ですね
3.生活費と緊急予備資金を確保できているか
私は毎月の生活費と、急な病気、家電の故障、住宅の修繕などに備える緊急予備資金を計算し、投資資金とは別に確保しました。そのうえで、残ったお金から投資額を決めています。
新NISAの商品は必要なときに売却できますが、売りたい時期に値下がりしている可能性があります。生活費が不足するたびに売却する設計では、長期運用を続けにくくなります。
生活に必要なお金と、当面使う予定のないお金を分けることが、銘柄選びより先です。借金をして投資したり、急な出費に必要なお金まで投資したりすることは避けます。
4.いつまで運用し、いつ使うのか
新NISAは非課税保有期間が無期限になりました。ただし、制度上いつまでも保有できることと、自分がいつまでも運用できることは別です。
私は老後資金を目的の一つとしているため、10年以上続けることを前提に積立額を考えました。
一方、数年以内に必要になる住宅資金や学費などは、値下がりした状態で使う時期を迎える可能性があります。
「何年間運用するか」だけでなく、いつから、どのように現金へ戻すかまで考えておくと、相場の動きだけで判断しにくくなります。
5.何を買い、どんな条件で見直すのか
新NISAには、つみたて投資枠と成長投資枠があります。
つみたて投資枠の対象は、長期の積立・分散投資に適するとして金融庁の基準を満たした一定の投資信託です。
成長投資枠では、一定の除外条件はあるものの、上場株式や投資信託など、より幅広い商品を購入できます。
私は「オルカン」と呼ばれる全世界株式型の投資信託など、有名な商品から検討しました。
しかし、それ以外の商品や個別株については、何を基準に選べばよいのか迷いました。特に成長投資枠は選択肢が多く、無理に使い切ろうとすると判断が難しくなります。
そのため、最初に次のような自分なりのルールを決めておくと整理しやすくなります。
- 理解できない商品は買わない
- 一つの国、企業、商品へ資金を集中させない
- 値下がりだけを理由に慌てて売らない
- 生活状況や目的が変わったときに積立額を見直す
- 手数料や商品の内容を定期的に確認する
なお、新NISAの非課税保有限度額は、つみたて投資枠と成長投資枠を合わせて1,800万円です。このうち成長投資枠は1,200万円までとなっています。
保有商品を売却すると、売却した商品の取得金額に相当する総枠が翌年以降に再利用できます。値上がり後の売却価格ではなく、購入時の金額を基準に復活します。
ただし、売却した年の年間投資枠がその場で戻る仕組みではありません。
最初から完璧に決める必要はない
私自身、つみたて投資枠と成長投資枠の配分、成長投資枠の銘柄選び、どの本を読めばよいのかで迷いました。
ただし、すべてを理解するまで待っていると、なかなか始められません。
新NISAでは少額から積み立てられ、積立額も途中で変更できます。まずは自分で理解できる商品を、生活に影響しない金額で始める方法があります。
運用には元本割れの可能性があります。新NISAは利益を保証する制度ではなく、株式や投資信託から得た一定の利益を非課税にする制度です。投資判断は、商品の内容とリスクを確認したうえで行う必要があります。
今日できる一歩
まずは紙やスマートフォンのメモに、次の3項目を書いてみてください。
- 新NISAを始める目的
- 毎月投資できる上限額
- 運用したお金を使う時期
この3つが決まれば、口座や商品を選ぶ基準ができます。非課税枠の大きさに合わせるのではなく、自分の生活に合わせて設計することが、無理なく続けるための出発点です。
参考図書&資料サイト
本当の自由を手に入れる お金の大学

「投資は難しそう」と感じる人に向けて、新NISAを使ったお金の増やし方を会話形式でやさしく解説した一冊です。これから資産形成を始めたい人の入門書としておすすめです。
新NISA対応 超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください!

 ポチップ
「投資は難しい、損をするのが怖い」と感じる初心者に向けて、経済評論家の山崎元さんがお金の増やし方をやさしく解説した一冊です。新NISAやiDeCoの使い方から、証券会社・投資商品の選び方、無理のない投資額まで具体的に学べます。