
新NISA とiDeCoはどう違うの?|最初に決めるべき「いつ使うお金か」という視点
非課税になる投資方法、新NISAとiDeCoのどちらを優先したら良いですか?
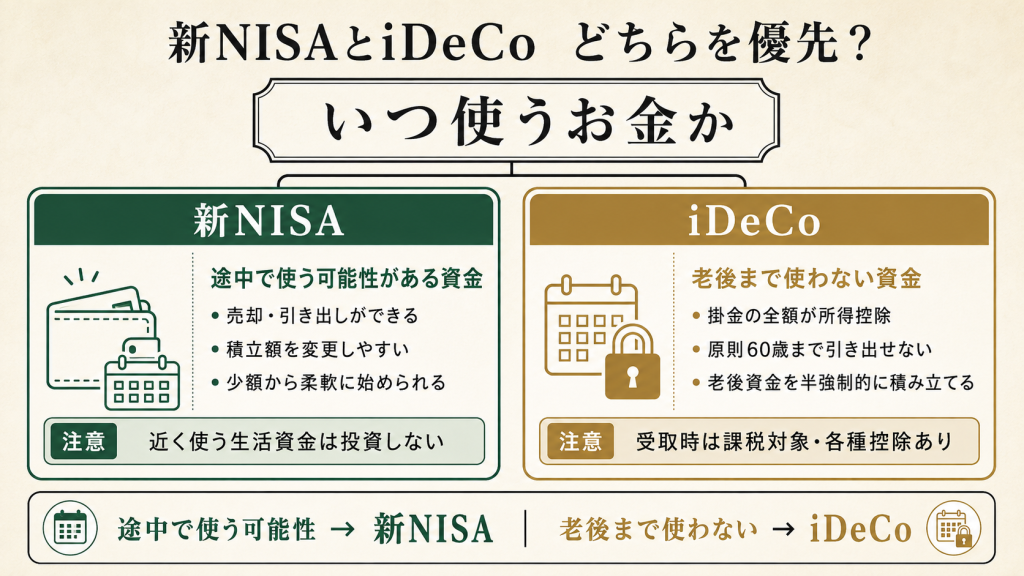
判断の基準になるのは、そのお金をいつ使うのかです。
途中で使う可能性がある資産形成には新NISA、原則として老後まで使わない資金にはiDeCoと役割を分けると考えやすくなります。
私は新NISAを先に始め、現在は新NISAを資産形成、iDeCoを老後資金として併用しています。本記事では、会社員がどちらを優先するかを決める基準と、私自身の使い分け方を紹介します。
新NISAとiDeCoはお金の目的が違う
新NISAとiDeCoは、どちらも資産形成を支援する税制優遇制度ですが、引き出せる時期や税制の仕組みが異なります。
| 比較項目 | 新NISA | iDeCo |
|---|---|---|
| 主な目的 | 幅広い資産形成 | 老後資金 |
| 掛金・投資額の所得控除 | なし | 掛金の全額が所得控除 |
| 運用益 | 非課税 | 非課税で再投資 |
| 途中の引き出し | 売却して引き出せる | 原則60歳まで引き出せない |
| 受取時の税金 | 非課税 | 受取方法に応じて課税対象。ただし各種控除あり |
| 勤務先制度の影響 | 基本的になし | 企業年金制度などにより掛金上限が変わる |
新NISAは、必要になったときに商品を売却できます。ただし、売却時に値下がりしていれば元本割れする可能性があるため、預金と同じように考えることはできません。
一方、iDeCoは老後の資産形成を目的とした私的年金です。税制上の優遇が大きい代わりに、原則として60歳になるまで資産を引き出せません。加入期間などによっては、受給開始年齢が60歳より遅くなる場合もあります。
新NISAを優先しやすい方々
次のような方々は、新NISAから検討しやすいと考えます。
- 生活費や緊急予備資金に十分な余裕がない
- 住宅、教育、転職などで途中にお金を使う可能性がある
- 老後まで資金が拘束されることに不安がある
- 少額から始め、積立額を柔軟に変更したい
- 勤務先の企業年金制度を調べる必要がない
私もiDeCoについて調べたとき、原則60歳まで引き出せないことに不安を感じました。新NISAは売却や積立額の変更が比較的自由で、勤務先の制度を確認しなくても始められます。
新NISAは年間投資枠が大きく、関連書籍や解説情報も多かったため、私は新NISAを先に始めたのです。
ただし、途中で売却できることは、損をせずに引き出せるという意味ではありません。数年以内に必ず使う生活資金まで投資するのではなく、預金と投資資金を分けておくことが前提です。
iDeCoを優先しやすい方々
次のような方々は、iDeCoを優先する選択肢があります。
- 老後まで使わない余裕資金がある
- 老後資金を生活資金と明確に分けたい
- 所得税や住民税を負担しており、所得控除を活用したい
- 勤務先の企業年金制度と自分の掛金上限を確認できている
- 長期の資産形成を半ば強制的に続けたい
iDeCoの掛金は全額が小規模企業共済等掛金控除の対象となり、課税所得から差し引かれます。実際の節税額は、年収や所得控除、適用される所得税率などによって異なります。
運用益も非課税で再投資されますが、受取時は課税の対象です。一時金で受け取る場合は退職所得控除、年金で受け取る場合は公的年金等控除を利用できます。
会社から受け取る退職金や企業年金との関係によって、受取時の税額は変わります。「iDeCoは最初から最後まで完全に非課税」と考えず、受取方法まで含めて検討する必要があります。
会社員のiDeCo掛金上限
2026年8月時点では、会社員のiDeCo掛金は月額5,000円から1,000円単位で設定します。現在の主な上限は次のとおりです。
- 勤務先に企業年金等がない会社員:月額23,000円
- 企業年金等に加入している会社員:原則として月額20,000円以内
企業年金等がある場合の実際の上限は、「月額55,000円から企業型DCの事業主掛金額と、DB等の掛金相当額を差し引いた金額」で計算され、iDeCo部分は月額20,000円が上限です。
なお、2026年12月1日から制度改正が予定されています。会社員など第2号加入者は、勤務先の企業年金と合わせた共通の拠出限度額が月額62,000円へ引き上げられます。公開後も制度改正に合わせて、最新情報を確認してください。
私は両方をどう使い分けているか
私は、新NISAを楽天証券、iDeCoをSBI証券で運用しています。同じ金融機関にまとめることより、それぞれの制度で自分が使いやすい金融機関を選びました。
新NISAのつみたて投資枠は、年間の限度額まで積み立てる設定にしています。成長投資枠については、枠を埋めることを目的にせず、自分が買いたい銘柄を見つけたときに、ボーナスの範囲内で購入しています。
iDeCoについては、最初に勤務先の企業年金制度と自分の拠出限度額を確認し、上限額を設定しました。
私の中では、次のように役割を分けています。
- 新NISA:必要になれば途中で使える資産形成
- iDeCo:原則として老後まで手を付けない資金
役割の違う2つの制度に資金を分けたことで、将来への備えを2本立てにできた点は良かったと感じています。
一方で、新NISAとiDeCoでは申込方法、掛金の上限、商品設定、税制が異なります。同じ投資制度の感覚で手続きを始めたため、最初は戸惑いました。特にiDeCoは勤務先の制度によって条件が変わるため、新NISAより確認事項が多いと感じました。
節税額だけで選ばず、そのお金を老後まで使わなくても困らないかを先に考えてみます
迷ったら金額を分けて小さく始める
新NISAとiDeCoは、どちらか一方だけを選ばなければならない制度ではありません。生活資金と緊急予備資金を確保できていれば、両方を少額から併用する方法もあります。
ただし、毎月の投資可能額をすべてiDeCoへ回すと、急にお金が必要になっても原則60歳まで引き出せません。反対に、途中で使う可能性のある資金ばかりを優先すると、老後資金を明確に分けにくくなります。
迷ったら、投資に回せるお金を次の2つに分けてみてください。
- 途中で使う可能性があるお金
- 老後まで使わないと決められるお金
1は新NISA、2はiDeCoの候補になります。金額を小さく設定し、生活への影響や手続きの違いを理解してから増額する方法でも遅くありません。
新NISAもiDeCoも、運用する商品によっては元本割れの可能性があります。
制度の税制優遇だけで判断せず、手数料、運用商品、利用できる時期を確認したうえで、自分の生活に合う配分を決めることが大切です。
参考図書&資料
マンガでかんたん! 定年前後のお金の手続き ぜんぶ教えてください
 ポチップ
定年前後に必要となる年金、健康保険、退職金、税金、働き方の手続きを、マンガでやさしく学べる一冊です。年金を受け取る時期や退職後の健康保険、給付金など、知らないと損をしやすいポイントを具体的に解説。
[改訂新版]一番やさしい! 一番くわしい! 個人型確定拠出年金iDeCo(イデコ)活用入門
 ポチップ
iDeCoの仕組みから加入手続き、掛金の決め方、金融機関・運用商品の選び方、受取方法までを順序立てて学べる入門書です。制度が複雑で何から調べればよいか迷っている人におすすめです。
- 金融庁「NISAを知る」
- iDeCo公式サイト「iDeCo加入手続きについて」
- iDeCo公式サイト「よくあるご質問」
- iDeCo公式サイト「iDeCo加入者で転職・退職された方へ」
- 厚生労働省「2025年の制度改正」