50代から新NISAデビュー|「投資=ギャンブル」だと思っていた私が投資信託を始めるまで
「投資はギャンブル」「知識のある人だけがやるもの」と私は思い込み、投資の勉強を避けてきたんだよ
よくわかります。投資って、結局は株価が上がるか下がるかを当てるギャンブルではないんですか?
私も長い間そう思っていた。でも、投資と投機を同じものとして考えていたことが、最初の勘違いだったんだ
そんな私が50代になって新NISAを始めるまでに、何を知り、どう考え方が変わったのか。投資初心者だった実体験をもとに紹介します。
同級生の「200万円を1億円にした」という話
同級生と久しぶりに会ったとき、「株で200万円を1000万円にした」という話を聞きました。
もちろん驚きました。しかし「すごいね」と言いながら、心のどこかでは「自分には関係のない世界だ」と思っていました。
お金を動かす才能も知識もない自分が下手に手を出せば、大切なお金を失うだけだと思っていたのです。
そんな私が、50代になって新NISAの口座を開設しました。
なぜ考え方が変わったのか、その経緯を振り返ります。
投資はギャンブルだと思っていた
私が長年、投資に対して抱いていたイメージは、次のようなものでした。
- 競馬やパチンコと同じ博打
- 才能やセンスのある人がやるもの
- 素人が手を出したら損をする
- 毎日、株価を見ながら売買するもの
新NISAが話題になっても「自分には無縁だ」と聞き流していました。
ところが本や金融庁の資料を読むうちに、私は長期的な資産形成と、短期的な値動きを狙う取引を混同していたことに気づきました。
投資と投機は何が違うのか
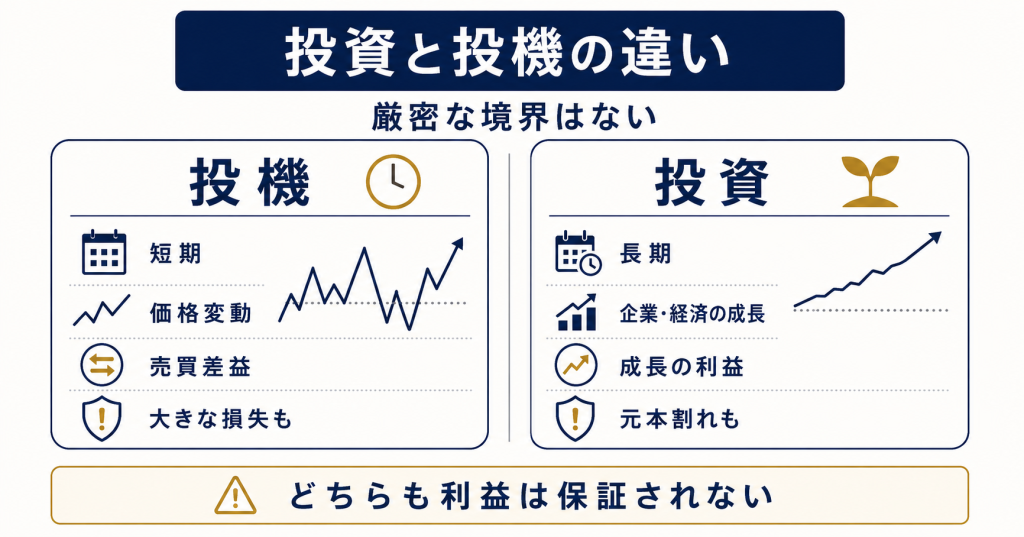
投資と投機には、法律で決められた厳密な境界線があるわけではありません。
一般的には、目的や期間、利益の得方によって区別されます。
投機は短期的な価格変動を狙う
投機は、短期間の値上がりや値下がりを予測して、売買差益を狙う取引です。
株式の短期売買、FX、先物取引などが投機的な取引になることがあります。
短期間で大きな利益を得られる可能性がある一方、大きな損失が発生する可能性もあります。
投資は長期的な成長に資金を投じる
投資は、企業や経済の成長に資金を投じ、その成長による利益を長期的に受け取る考え方です。
ただし、投資であれば必ず利益が出るわけではありません。業績や経済情勢によって価格は変動し、元本割れすることもあります。
投資なら安全、というわけでもないんですね
そのとおり。大切なのは「絶対に儲かる方法」を探すことではなく、リスクを理解して、無理のない範囲で長く続けることだよ
50代になって新NISAを始めた3つの理由
投資と投機の違いを知っても、すぐに行動できたわけではありません。私の背中を押したのは、50代になって感じた現実的な問題でした。
1.預金だけで大丈夫なのか不安になった
預金には、必要なときに使いやすく、元本が比較的安定しているという大切な役割があります。
一方で、物価が上昇すると、同じ金額で買える商品やサービスは少なくなります。
預金だけに資産を集中させることにも、購買力が低下する可能性があると知りました。
2.老後資金が現実的な問題になった
若い頃は、老後の暮らしを遠い未来の話だと考えていました。
しかし、50代になると、退職や年金受給までの期間が具体的に見えてきます。
年金だけで足りるのか、退職後も今の生活を続けられるのか、病気や介護に備えられるのか。
避けていた問題と向き合う必要が出てきました。
3.知らないまま怖がるのをやめたかった
投資を始めるかどうか以前に、私はお金の仕組みをほとんど理解していませんでした。
知らないから怖い。怖いから調べない。調べないから、さらに分からなくなる。
この循環から抜け出したいと思いました。
投資をするかどうかを決める前に、まず判断できるだけの知識を持とう。
これが、私が最初に決めたことです。
最初に投資の本を3冊読んだ
いきなり証券口座を開くのではなく、まずは初心者向けの本を読むことにしました。
『普通の人のための投資』

 ポチップ
投資初心者が最初に手に取りやすい一冊です。難しい専門用語をできるだけ避けながら、無理をせず、長く続ける投資の考え方を学べました。
『難しいことはわかりませんが、お金の増やし方を教えてください!』
 ポチップ
「結局、何から始めればいいのか」が具体的に書かれています。投資の仕組みだけでなく、生活防衛資金や保険など、お金全体を見直す入口になりました。
『日本株で新NISA完全勝利』
 ポチップ
初心者向けの入門書より一歩進んだ内容ですが、働きながら投資を続けてきた人の考え方を知ることができました。すべてを真似するのではなく、一つの事例として視野を広げるために読みました。
最初から個別株の銘柄選びを勉強しなくてもいいんですか?
最初は商品探しより、家計と投資の基本を理解するほうが先だね。焦って買う必要はないよ。
初心者が押さえたい4つの基本
本や金融庁の資料を読んで、初心者が資産形成を考えるときの基本は、次の4つだと整理しました。
- 長期:短期的な値動きに一喜一憂せず、長い期間で考える
- 積立:最初から大金を入れず、決めた金額を定期的に積み立てる
- 分散:特定の国、会社、業種などに資産を集中させない
- 低コスト:購入手数料や信託報酬など、継続的にかかる費用を確認する
金融庁も、資産形成の基本として「長期・積立・分散投資」を紹介しています。
長期・積立で「複利の力」を生かす
長期投資の強みの一つが、複利の効果です。
複利とは、運用によって得た利益を受け取って使うのではなく、元本に加えて再び運用する仕組みです。
- 毎月、決めた金額を積み立てる
- 運用で得た利益を再投資する
- 元本と利益を合わせた金額が、次の運用資金になる
これを長く続けるほど、利益が新たな利益を生む可能性が高まり、雪だるまのように運用資産が大きくなっていきます。
ただし、投資信託の価格は上下するため、長く続ければ必ず増えるわけではありません。元本割れする可能性もあります。
大切なのは、一度に大きな利益を狙うことではなく、無理のない金額を積み立て、時間を味方につけることです。
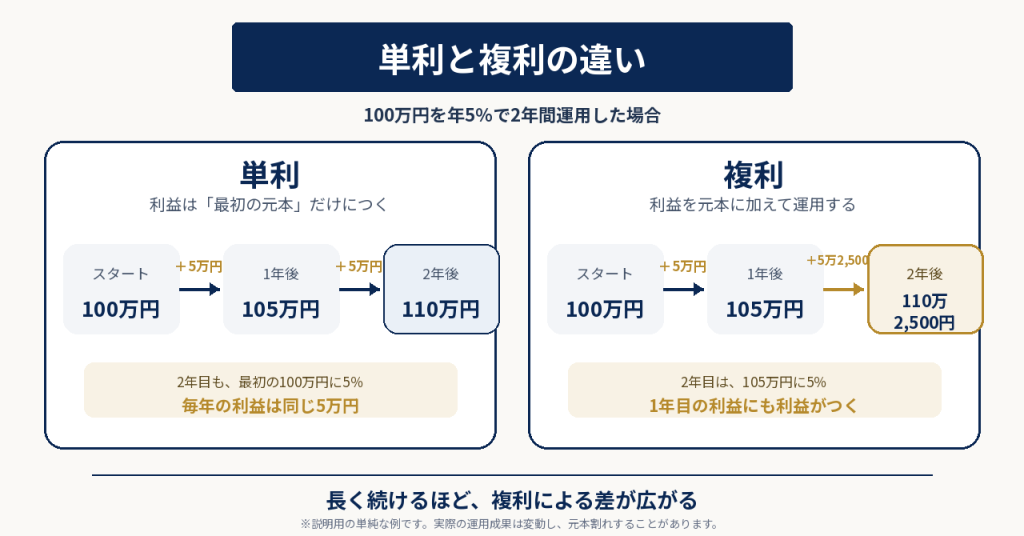
もし私が今20代だったら、すぐに少額で投資信託を開始します。長期に投資するほど、複利の効果が発揮するためです
新NISAは何から始めればいいのか
私が実際に行った流れを、初心者向けに整理すると次のようになります。
- 毎月の収入と支出を確認する
- すぐに必要になる生活費を投資資金と分ける
- 金融庁の公式サイトでNISAの仕組みを知る
- 証券会社の手数料、商品、使いやすさを比較する
- 無理のない積立額を決める
- 投資する商品の内容とリスクを確認する
- 少額から積立を始める
新NISAには、年間120万円の「つみたて投資枠」と、年間240万円の「成長投資枠」があり、併用すると年間最大360万円まで投資できます。
(非課税で保有できる上限は生涯で1,800万円、うち成長投資枠は1,200万円まで)
ただし、これは「年間360万円を投資しなければならない」という意味ではありません。自分の収入、支出、家族構成、今後必要になる資金を考え、無理のない範囲で利用する制度です。
制度の最新情報は、証券会社の広告だけでなく、金融庁の公式情報で確認することが大切です。
楽天証券とSBI証券の使い分けは、別の記事で紹介します
私は現在、楽天証券を新NISA、SBI証券をiDeCoで利用しています。
それぞれを選んだ理由や、実際にどのような目的で使い分けているのかは、次の記事で詳しく紹介します。
関連記事:私が楽天証券とSBI証券を使い分けている理由|新NISAとiDeCoの役割分担
投資情報について
本記事は一般的な情報提供を目的としており、投資助言ではありません。投資には元本割れなどのリスクがあり、将来の利益を保証するものではありません。最新情報を公式サイトで確認し、最終的な判断はご自身の責任で行ってください。詳しくは免責事項をご確認ください。